Is een vzw btw-plichtig? Zo zit het met je bar, fuif en eetfestijn

Stand van zaken op 29 oktober 2026: de regels hieronder zijn nagekeken op de pagina van de FOD Financiën over btw voor vzw's en de FOD-pagina's waarnaar die verwijst.
Een vzw is btw-plichtig zodra ze geregeld goederen of diensten verkoopt, met of zonder winstoogmerk. De rechtsvorm verandert daar niets aan.
Toch rekenen veel vzw's geen btw aan op hun hoofdactiviteit. Die is vrijgesteld door artikel 44 van het Btw-Wetboek, of hun belastbare verkoop blijft onder de drempel van de vrijstellingsregeling.
Ons advies: bekijk elke activiteit van je vzw apart en geef ze elk een eigen prijslijst. Zo kan je boekhouder het statuut per activiteit nakijken.
- Het btw-statuut volgt de activiteit, niet de rechtsvorm van je vzw.
- Sport voor leden kan vrijgesteld zijn, de toog of kantine is dat nooit vanzelf.
- Een occasioneel eetfestijn of fuif van een vrijgestelde vzw kan vrijgesteld zijn (artikel 44, § 2, 12°).
- Tot €25.000 belastbare verkoop per jaar kan de vrijstellingsregeling, behalve als je een geregistreerd kassasysteem moet gebruiken.
- Peppol geldt ook voor een vzw met een btw-nummer of onder de vrijstellingsregeling.
Wanneer is een vzw btw-plichtig, en wanneer niet?
Een vzw wordt btw-plichtig door wat ze doet, niet door wat ze is. Er zijn drie mogelijke posities.
- Ze verkoopt niets. Een vzw die alleen giften ontvangt, is geen btw-plichtige en heeft geen btw-nummer nodig.
- Ze doet alleen vrijgesteld werk. Sport voor haar leden, toneel, onderwijs of zorg, bijvoorbeeld. Ze rekent geen btw aan en mag er ook geen aftrekken.
- Ze verkoopt belastbare goederen of diensten. Een toog, een winkeltje, reclame voor sponsors. Dan is ze btw-plichtig voor die verkoop.
De meeste clubs zitten in twee posities tegelijk. De sport is vrijgesteld, de toog niet.
De FOD-pagina over wie btw-plichtig is zegt het zo: je rekent btw aan op de belastbare activiteiten, en alleen daarop.
We tonen je in 30 minuten hoe je elke activiteit van je vzw een eigen prijslijst en rapport geeft, klaar voor je boekhouder.
Welk btw-statuut heeft elke activiteit van je vzw?
Bekijk elke activiteit apart. Het btw-statuut volgt de activiteit, niet de club.
| Activiteit | Btw-statuut | Bron |
|---|---|---|
| Alleen giften, zonder iets te verkopen | buiten de btw, geen btw-nummer | FOD-pagina vzw's |
| Sport voor leden in een sportclub zonder winstoogmerk | vrijgesteld (art. 44, § 2, 3°) | GKS-richtlijnen, voorbeeld |
| Clubtoog of kantine open voor bezoekers | belastbaar | GKS-richtlijnen, voorbeeld |
| Jaarlijks eetfestijn van een vrijgestelde vzw, opbrengst alleen voor haar vrijgesteld werk | vrijgesteld (art. 44, § 2, 12°) | GKS-richtlijnen, voorbeeld |
| Hetzelfde eetfestijn, door een vzw waarvan het werk niet vrijgesteld is | belastbaar | art. 44, § 2, 12° (lijst van vrijgestelde instellingen) |
| Een fuif of eetfestijn zo vaak dat het een hoofdactiviteit wordt | belastbaar | FOD-pagina vzw's |
| Kantine met meer bediend eten dan de GKS-drempel | belastbaar, witte kassa verplicht | GKS-richtlijnen |
Een jeugdbeweging of jeugdhuis? Artikel 12° geldt alleen voor instellingen waarvan het eigen werk vrijgesteld is door de punten die het opsomt.
Of dat voor jullie zo is, hangt af van wat je doet. Check het bij je boekhouder voor je op de vrijstelling voor je fuif rekent.
Is de toog van een vzw vrijgesteld van btw?
Nee. Drank en snacks verkopen aan bezoekers is een gewone belastbare activiteit, ook binnen een vrijgestelde sportclub.
Het voorbeeld van de FOD zegt het in twee woorden: kantine "niet vrijgesteld".
Een club met een drukke kantine kijkt dus naar twee dingen. Welke btw-tarieven gelden op wat je verkoopt? En blijft je omzet onder de drempel van de vrijstellingsregeling?
De tarieven zijn dezelfde als op café of op een evenement. Onze gids over btw op drank en eten op evenementen zet ze per situatie op een rij.
Wanneer is een eetfestijn of fuif vrijgesteld?
Een activiteit om geld in te zamelen is vrijgesteld door artikel 44, § 2, 12° als een vrijgestelde vzw ze alleen in haar eigen voordeel organiseert. Vier voorwaarden moeten samen kloppen:
- Het werk van de vzw zelf is vrijgesteld door een van de punten die 12° opsomt (sport, maatschappelijk werk en jeugdzorg, onderwijs en nog enkele punten).
- De vzw organiseert het zelf, en de opbrengst gaat alleen naar dat vrijgestelde werk.
- De vrijstelling verstoort de concurrentie niet met ondernemingen die hetzelfde doen.
- Het blijft occasioneel. Zo vaak dat het een hoofdactiviteit wordt, mag het niet zijn.
De FOD werkt het in zijn richtlijnen voor het geregistreerd kassasysteem uit voor een sportvzw: haar jaarlijks mosselfestijn brengt €45.000 op en is vrijgesteld.
Dat festijn heeft dus geen witte kassa en geen ontvangstbewijzen nodig. De kantine van dezelfde club blijft het hele jaar belastbaar. Daarom heb je voor de twee aparte cijfers nodig.
Hoe werkt de vrijstellingsregeling van €25.000?
Een vzw met hoogstens €25.000 belastbare verkoop per jaar, zonder btw, kan de vrijstellingsregeling voor kleine ondernemingen van de FOD Financiën gebruiken.
Ze rekent dan geen btw aan en dient geen periodieke btw-aangiftes in. Wat erbij hoort:
- Geen aftrek: de btw op het bier dat je inkoopt, blijft een kost.
- Een jaarlijkse klantenlisting: tegen 31 maart, met je omzet van vorig jaar, of nul.
- Facturen en boekhouding: een aantal verplichtingen blijft.
Telt je vrijgestelde sport mee voor de drempel?
Nee. De omzet die telt, laat "de handelingen die worden vrijgesteld krachtens artikel 44, §§ 1 en 2" weg.
Hou de drempel wel in het oog tijdens het jaar. Ga je er hoogstens een tiende over, dan verlies je de vrijstelling vanaf het volgende kalenderjaar.
Ga je er verder over, dan is btw verschuldigd vanaf de verkoop die de drempel deed overschrijden.
Wat is het addertje?
De regeling is afgesloten voor kleine ondernemingen die een geregistreerd kassasysteem moeten gebruiken. Een kantine die per jaar meer bediend eten verkoopt dan de GKS-drempel, valt erbuiten.
Beyond Ordering is GKS 2.0-gecertificeerd, voor de clubs die over die lijn gaan.
Heeft een vzw een btw-nummer en Peppol nodig?
Of je een btw-nummer nodig hebt, hangt af van je positie hierboven.
| Positie van je vzw | Btw-nummer | Periodieke btw-aangifte |
|---|---|---|
| Verkoopt niets, alleen giften | nee | nee |
| Alleen vrijgestelde activiteiten (artikel 44) | nee, tenzij ze (in bepaalde gevallen) goederen of diensten uit een ander EU-land koopt | nee |
| Belastbare verkoop onder de vrijstellingsregeling | ja, onder de regeling | geen periodieke aangifte; een jaarlijkse klantenlisting |
| Belastbare verkoop, gewone regeling | ja | ja, periodiek, met aftrek |
E-facturatie via Peppol is sinds 1 januari 2026 verplicht tussen Belgische btw-plichtige ondernemingen, volgens efactuur.belgium.be.
Voor een vzw geeft de officiële FAQ over wie moet e-factureren drie gevallen:
- Onder de vrijstellingsregeling: Peppol geldt ook voor jou.
- Met een actief btw-nummer: Peppol geldt.
- Alleen door artikel 44 vrijgesteld werk: je hoeft geen gestructureerde e-facturen te versturen of te ontvangen.
Een vzw die niets verkoopt en alleen giften krijgt, is geen btw-plichtige. De verplichting raakt haar dus niet.
Hoe hou je de activiteiten op de dag zelf uit elkaar?
Zet elke activiteit op een eigen prijslijst. Dan heeft elke activiteit haar eigen omzet, en kan je boekhouder ze juist behandelen. Voor een club ziet dat er zo uit:
- De kantine: op een eigen prijslijst, met het btw-tarief op elk product.
- Het eetfestijn: op een aparte lijst en een apart rapport, zodat de opbrengst los zichtbaar is.
- Drank voor vrijwilligers en crew: als interne tegoeden, buiten je omzet.
Het rapport van je eetfestijn is het cijfer dat je boekhouder nodig heeft om de vrijstelling van artikel 44 na te kijken.
In Beyond Ordering zitten al die prijslijsten in één backoffice, zoals bij Muziekclub N9 hieronder.
De grootste troef van Beyond Ordering is de enorme flexibiliteit. We hebben een stabiele werking in onze muziekclub, maar voor onze zomerevents schalen we in een handomdraai op door exact de benodigde extra hardware bij te huren. Geen onnodige overkill of kosten in de winter, maar wel maximale capaciteit en snelheid wanneer we in de zomer buiten knallen.
Uit de praktijk: Muziekclub N9
Het evenement: Muziekclub N9 draait het hele seizoen clubconcerten in de eigen concertzaal, en in de zomer grote buitenevents zoals Helden in het Park.
De uitdaging: de club wordt uitgebaat door vzw Driewerf Hoera (KBO 0419.303.977), die sinds 2020 btw-plichtig is. Zaal en zomerevents vragen een heel andere opstelling.
De opstelling: in de club neemt een kleine vaste opstelling van all-in-one terminals kaart- en contactloze betalingen aan. Voor de zomerevents huurt N9 extra mobiele terminals bij en komen er waarborgen en cashcards bij.
Tegoeden voor medewerkers lopen via QR-vouchers. Elke verkoop en elke prijslijst zit in dezelfde backoffice, voor een concert in de zaal of een festival in het park.
Het resultaat: vrijwilligers en barpersoneel werken winter en zomer met dezelfde schermen.
Voor de btw draait het om die scheiding. Medewerkers betalen met QR-vouchers, een apart betaalmiddel, zodat je boekhouder die lijn apart ziet.
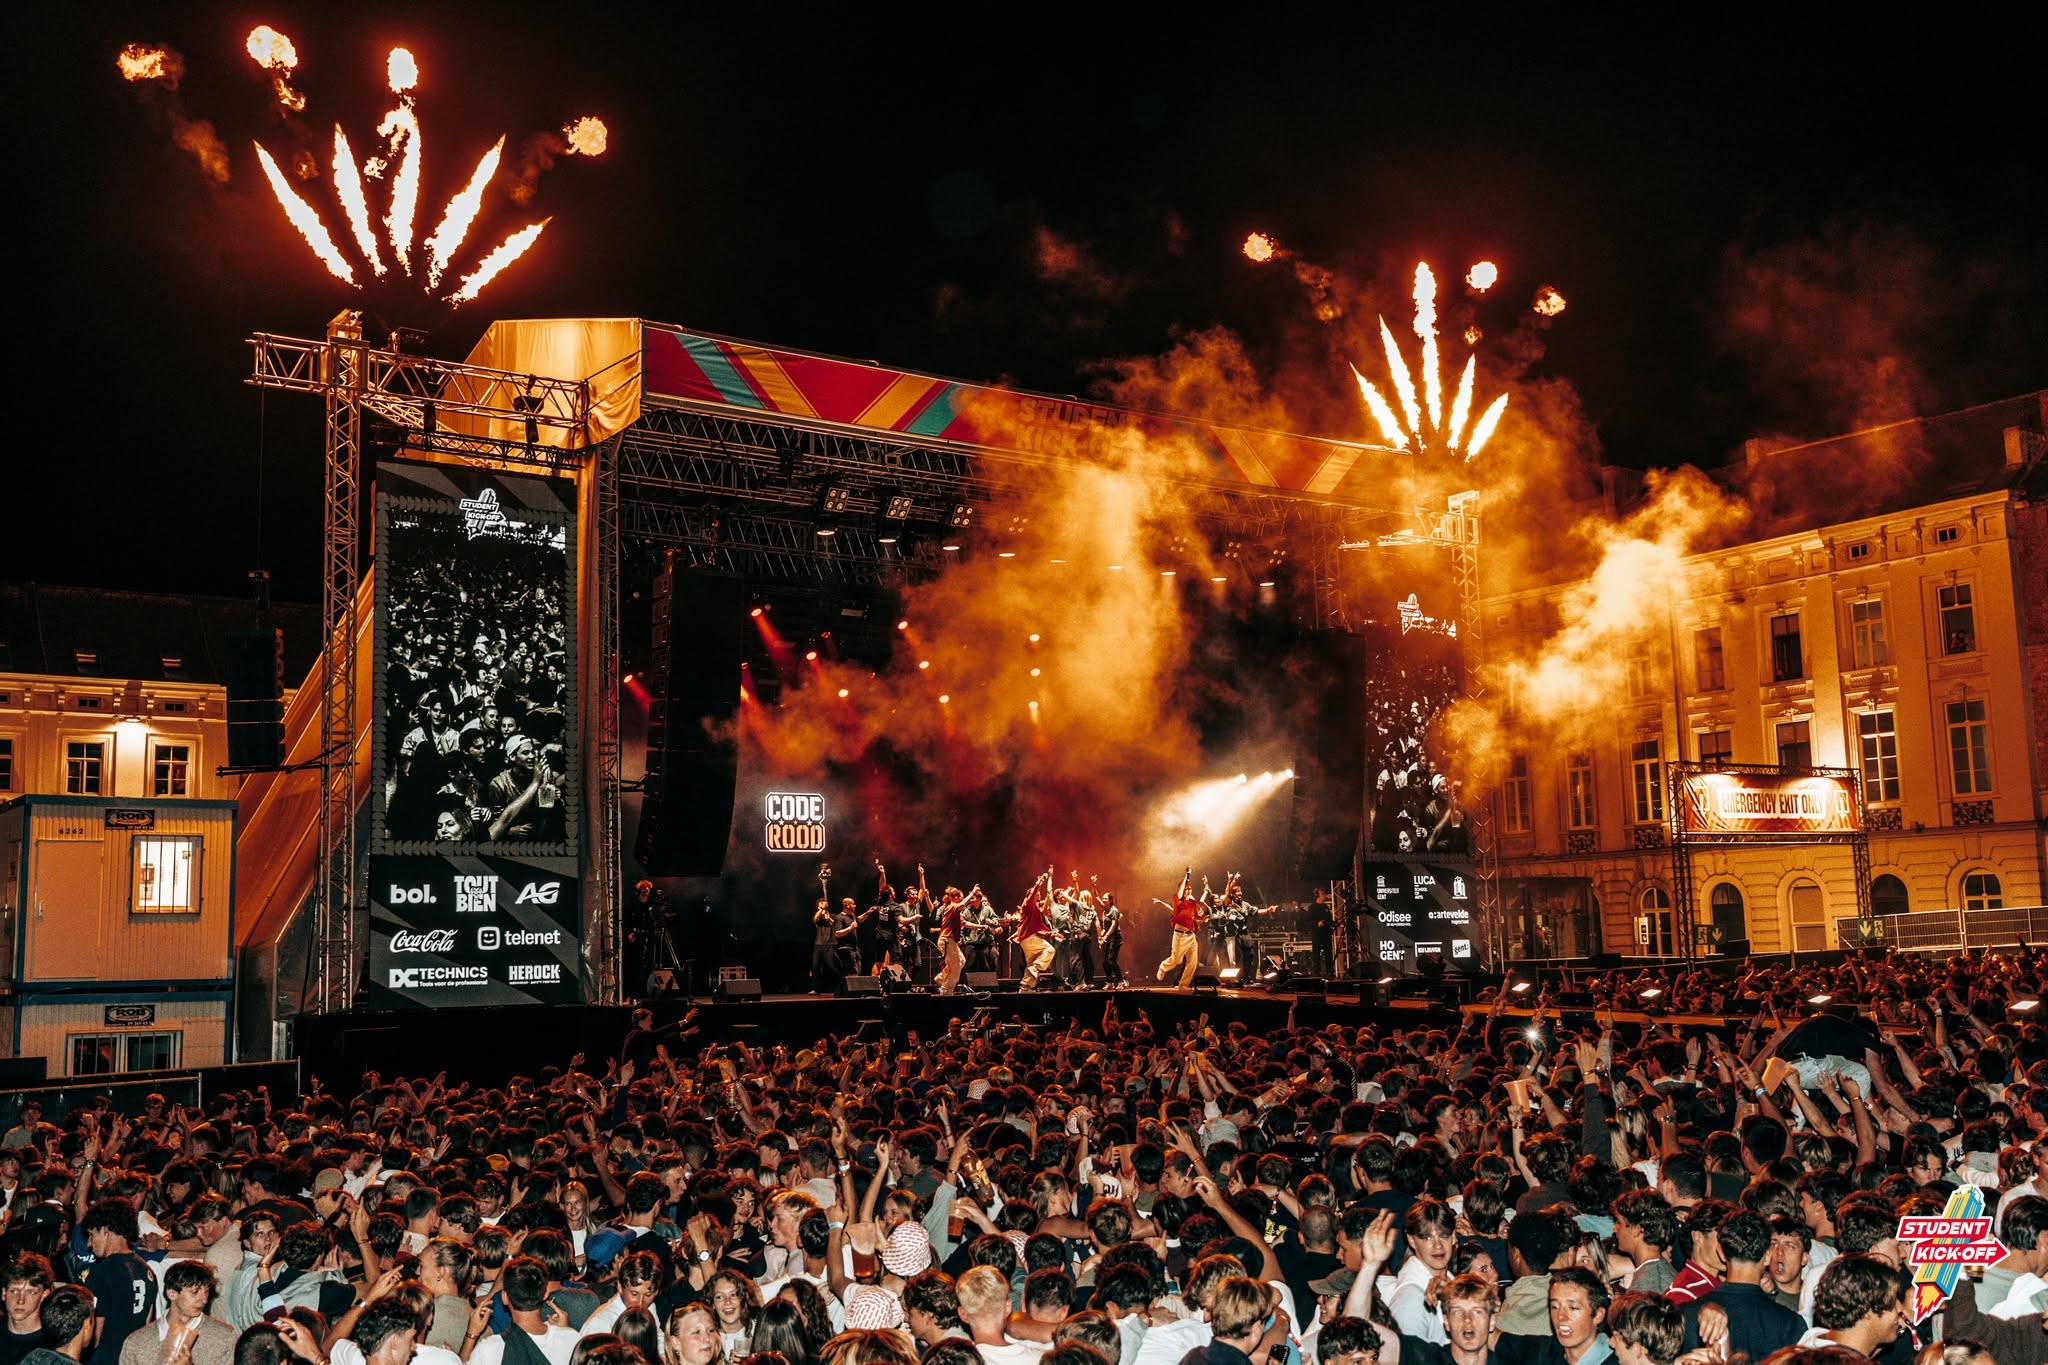
Ook met Beyond Ordering: Student Kick-off Gent, georganiseerd door Student Kick-Off vzw.
Checklist voor de penningmeester
- Schrijf elke activiteit van je vzw op: sport, toog, evenementen, sponsoring, verhuur.
- Duid bij elke activiteit aan of ze vrijgesteld, belastbaar of buiten de btw is, met de tabel hierboven.
- Kijk na of je eigen werk onder artikel 44 valt, voor je op de vrijstelling voor een eetfestijn rekent.
- Tel je belastbare omzet zonder btw op en leg hem naast de drempel van de vrijstellingsregeling.
- Leg het bediende eten in je kantine naast de GKS-drempel.
- Geef elke activiteit een eigen prijslijst en rapport.
- Overloop het resultaat met je boekhouder voor het eerste evenement van het seizoen.
Veelgestelde vragen
Moet een vzw btw-aangifte doen?
Periodieke aangiftes doet ze alleen onder de gewone regeling. Onder de vrijstellingsregeling dient ze in de plaats een jaarlijkse klantenlisting in. Met alleen vrijgesteld werk geen van beide.
Zijn sportverenigingen vrijgesteld van btw?
Hun sport voor leden wel, als de club geen winst beoogt en de ontvangsten alleen gebruikt om de kosten te dekken. Hun toog, winkeltje en reclame voor sponsors vallen niet onder die regel.
Kan een vzw btw recupereren?
Alleen op aankopen voor haar belastbare activiteiten, en alleen onder de gewone regeling. Vrijgesteld werk en de vrijstellingsregeling geven geen recht op aftrek.
Heeft een vzw een btw-nummer?
Alleen als ze belastbaar verkoopt, of in bepaalde gevallen goederen of diensten uit een ander EU-land koopt. Een vzw die alleen giften ontvangt, heeft er geen nodig.
Moet ik btw aanrekenen aan een vzw?
Meestal wel, zoals aan elke klant. Er zijn twee uitzonderingen.
Gebruik je zelf de vrijstellingsregeling, dan reken je geen btw aan. En bij bouwwerken voor een vzw die periodieke btw-aangiftes indient, betaalt de vzw de btw zelf (verlegging van heffing). Vraag in dat geval raad aan je boekhouder.
Splits je activiteiten voor je volgende evenement
Zet de activiteiten van je vzw op één blad en geef elk een statuut. Stel daarna de kantine, de evenementen en de crewtegoeden in als aparte lijsten.
Wil je zien hoe dat er voor jouw club uitziet? In een demo van 30 minuten lopen we het samen door. Baat je vereniging zelf een bar of café uit? Bekijk dan onze pagina Horeca & Clubs. Liever eerst een vraag stellen? Neem contact op.
Eén prijslijst en rapport per activiteit
We tonen je in 30 minuten hoe je kantine, eetfestijn en crewtegoeden apart zet, zodat je boekhouder elk cijfer los heeft.
Lees meer verhalen op onze blog
Bestellen via QR-code in je bar of restaurant: zo werkt het
Gasten scannen, bestellen en betalen vooraf op hun gsm, en de bestelling gaat naar toog of keuken. Zo werkt het, met de GKS-regel en een zomerbar.

Btw horeca: welk tarief geldt in je café of restaurant?
Btw in de horeca: 12% op bediend eten, 21% op elke drank die je schenkt, 6% op eten en frisdrank om mee te nemen. Met een uitgewerkte rekening.
Een fuif organiseren: de bar, de kassa en weg met de drankbonnetjes
Een fuif organiseren in vijf stappen: melding, Unisono, toog, herbruikbare bekers en een kassa met één wachtrij in plaats van drankbonnetjes.